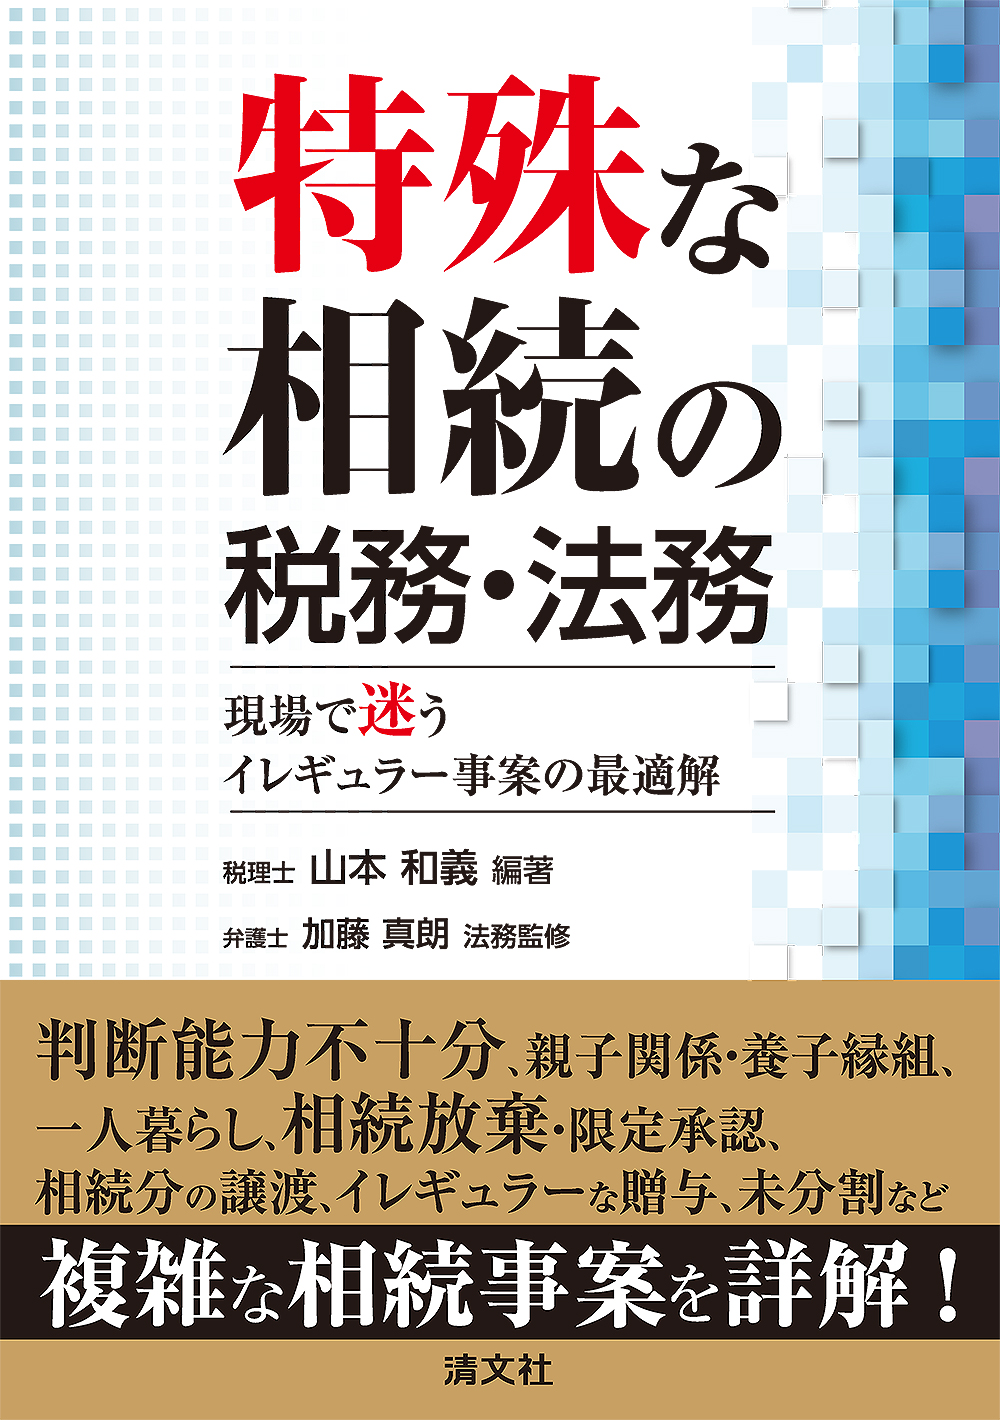
編著者:山本和義
法務監修:加藤真朗
法務執筆:太井徹、佐野千誉、金子真大、川上修平
出版社:清文社
出版社紹介ページはこちら▷特殊な相続の税務・法務 | 書籍EC | 清文社
イレギュラーな対応が求められるケースを税務と法務の両面から解説
相続手続においては、判断能力不十分、親子関係・養子縁組の問題、一人暮らし、相続放棄・限定承認、相続分の譲渡、遺産分割協議などの事情で、イレギュラーな対応が求められるケースがある。
本書では、説例やコラムを織り交ぜ、特殊な相続の手続や相続税の申告における留意点などを、税務と法務の両面から分かりやすく詳解。
税理士・弁護士等、相続実務に携わる先生方に読んでいただきたい一冊。
目次
第1章 相続人に未成年者や行方不明の者等がいる場合
1 相続人のうちに未成年者がいる場合
2 相続人に判断能力の不十分な人がいる場合
3 行方不明者がいる場合
4 相続欠格者・廃除された者がいる場合
5 特別の寄与をした者がいる場合
第2章 親子関係・養子縁組
1 実親子関係の成立
2 嫡出否認の訴え
3 親子関係不存在確認の訴え
4 認知
5 普通養子・特別養子
6 養子縁組に関する相続税法の規定
7 養子縁組の無効
8 養子縁組の取消し
9 離縁
第3章 一人暮らしの人が亡くなった場合
1 孤立死・孤独死の現状
2 単独世帯・夫婦のみ世帯の現状
3 相続の開始があった日
4 相続人不存在の場合
5 相続財産の調査
第4章 相続の放棄又は限定承認があった場合
1 相続の放棄について
2 相続の放棄による相続税の課税関係
3 限定承認があった場合
4 単純承認
第5章 相続分の譲渡があった場合
1 相続分の譲渡に係る法律関係
2 相続分の譲渡に係る税務関係
第6章 相続時精算課税贈与があった場合
1 相続時精算課税適用者が先に死亡した場合
2 相続時精算課税贈与の財産評価の誤りがあった場合
3 相続時精算課税の適用を受けた贈与財産を目的とした代償分割
4 相続時精算課税贈与に係る贈与税の還付請求の期限
5 平成21年以前に住宅取得等資金の贈与を受け相続時精算課税を選択した場合
第7章 未分割による相続税の申告と更正の請求
1 申告期限までに遺産分割協議が調わない場合
2 先の相続の財産が未分割である場合
3 相続開始後申告期限までに相続人が死亡した場合の相続税の申告
4 未分割である場合の相続税の申告の留意点
5 数次相続がある場合の相続税の申告
6 3年以内に遺産分割協議が調った場合
7 3年以内に遺産分割協議が調わなかった場合
8 相続税の更正の請求期限の5年を経過した後において遺産分割が成立した場合
9 更正の請求及び修正申告書の提出
10 不動産について先行して遺産分割協議が調った場合の更正の請求期限
11 相続税の更正の請求の特則と贈与税の期限後申告
第8章 相続人に配偶者がいる場合の遺産分割の留意点
1 配偶者の税額軽減
2 高齢の配偶者が相続人である場合のあん分割合の調整
3 配偶者の税額軽減と小規模宅地等の特例選択の留意点
4 相続人に配偶者がいる場合に被相続人の議決権割合が25%未満のとき
5 配偶者居住権の選択